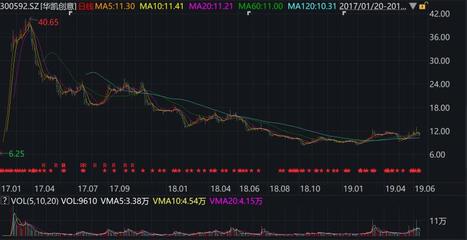
華凱創意的一則收購計劃在資本市場引發了廣泛關注和討論。其董事長被披露在上市公司正式啟動收購之前,已與配偶共同通過借款方式,提前潛伏于收購標的——易佰網絡之中,這一系列操作涉及復雜的資本運作與合規性審視。
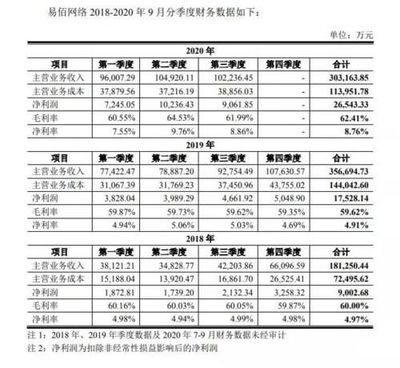
事件的核心脈絡始于華凱創意披露的重大資產重組預案,公司擬通過發行股份及支付現金的方式,收購跨境電商企業易佰網絡的部分股權。在預案公布前后,市場及監管層注意到一個關鍵細節:華凱創意的董事長及其配偶,在上市公司籌劃收購的敏感期內,已通過向第三方借款6000萬元人民幣,先行入股了易佰網絡。
這一“先借款入股,再推動上市公司收購”的操作模式,迅速成為輿論焦點。支持者可能認為,這體現了公司實際控制人對標的資產前景的強烈信心,甚至愿意以個人負債方式進行“下注”,某種程度上向市場傳遞了積極信號。董事長個人資金的先行進入,或許被解讀為對此次并購整合成功的背書。
更多的聲音指向其中可能存在的合規風險與利益沖突。根據證券市場的相關法規,上市公司董事、監事、高級管理人員及其關聯方,在涉及公司重大事項(如并購重組)的敏感信息未公開前,需要進行嚴格的信息保密,并應避免進行可能構成內幕交易或利益輸送的行為。董事長夫婦在上市公司正式啟動收購程序前,大額借款并突擊入股標的公司,其資金進入時點、決策依據以及與上市公司收購決策過程的關聯性,必然受到監管機構和投資者的嚴格審視。外界質疑的核心在于:這一系列個人財務安排,是否可能利用了未公開的內幕信息?是否可能使董事長個人在后續上市公司收購中獲取不正當利益,從而損害上市公司及其他中小股東的利益?
高達6000萬元的借款資金來源、利率、擔保條件以及還款安排,同樣是一系列待解之謎。這筆巨額債務的存在,是否會將董事長個人的財務壓力無形中傳導至上市公司的決策與運營?在未來的公司治理中,如何確保其決策完全以上市公司利益為先,而不受其個人債務情況的影響?這些都是投資者和監管方需要深入追問的問題。
目前,該收購案已收到交易所的關注函,要求華凱創意及當事人詳細說明本次借款入股行為的詳細過程、資金具體來源、是否存在股份代持、是否違反相關忠實義務與保密規定,并充分論證該行為對本次交易作價公允性可能產生的影響。
無論最終調查結果如何,此案例都為上市公司治理和資本運作的規范性敲響了警鐘。它凸顯了在并購重組過程中,加強對實際控制人、董監高等“關鍵少數”行為監督的極端重要性。資本市場的健康運行依賴于公開、公平、公正的原則,任何可能侵蝕這一原則的行為,都應當被置于陽光下接受檢驗。市場期待一個清晰、合規、且所有股東利益得到公平對待的解釋與后續處理。華凱創意此次“先潛伏后收購”的資本故事,其最終結局如何,仍有待監管的明察與時間的驗證。